Domain altersversorgungen.de kaufen?
Wir ziehen mit dem Projekt
altersversorgungen.de um.
Sind Sie am Kauf der Domain
altersversorgungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersversorgungen.de kaufen?
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung?
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung? Die Unfallversicherung zahlt in der Regel Leistungen bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Dazu gehören unter anderem die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Auch Hilfsmittel wie Prothesen oder Rollstühle können von der Unfallversicherung übernommen werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **

Ähnliche Suchbegriffe für Versicherungsträger
Top-Angebote
Produkte zum Begriff Versicherungsträger:
-
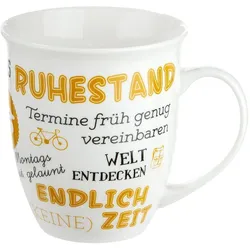
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Art von Leistungen bieten Versicherungsträger in der Regel an? Wer ist berechtigt, Leistungen von einem Versicherungsträger zu beziehen?
Versicherungsträger bieten in der Regel Leistungen wie Krankenversicherung, Unfallversicherung, Haftpflichtversicherung und Lebensversicherung an. Berechtigt, Leistungen von einem Versicherungsträger zu beziehen, sind Personen, die eine entsprechende Versicherungspolice abgeschlossen haben und im Schadensfall Anspruch auf Leistungen haben. **
-
Welche Leistungen zahlt der Versicherungsträger bei der Rentenversicherung?
Der Versicherungsträger zahlt in der Rentenversicherung verschiedene Leistungen aus, um den Versicherten im Alter abzusichern. Dazu gehören die Altersrente, die bei Erreichen der Regelaltersgrenze gezahlt wird. Auch die Erwerbsminderungsrente wird ausgezahlt, wenn Versicherte aufgrund gesundheitlicher Einschränkungen nicht mehr oder nur eingeschränkt arbeiten können. Zudem gibt es Hinterbliebenenrenten für Witwen, Witwer und Waisen von Verstorbenen Rentenversicherten. Darüber hinaus können Rehabilitationsmaßnahmen und Leistungen zur Teilhabe am Arbeitsleben vom Versicherungsträger übernommen werden. **
-
Welche Versicherungsträger sind in Deutschland für die Kranken-, Renten- und Arbeitslosenversicherung zuständig? Was für Aufgaben übernehmen die Versicherungsträger in Bezug auf die Arbeitslosenversicherung und wie sind diese organisiert?
Die Krankenversicherung wird von den gesetzlichen Krankenkassen, die Rentenversicherung von der Deutschen Rentenversicherung und die Arbeitslosenversicherung von der Bundesagentur für Arbeit verwaltet. Die Versicherungsträger übernehmen bei der Arbeitslosenversicherung die Zahlung von Arbeitslosengeld, beraten und unterstützen Arbeitsuchende bei der Jobsuche und bieten Weiterbildungsmaßnahmen an. Die Bundesagentur für Arbeit ist in Agenturen für Arbeit aufgeteilt, die regional organisiert sind und die Aufgaben vor Ort umsetzen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **


"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
Wie beeinflusst die Betriebsrente die finanzielle Absicherung im Ruhestand? Welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente erhöht die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet Vorteile wie höhere Rentenzahlungen, individuelle Gestaltungsmöglichkeiten und eine potenzielle Steuerersparnis im Vergleich zur gesetzlichen Rente. Zudem kann die Betriebsrente auch bei Insolvenz des Arbeitgebers geschützt sein. **
Top-Angebote
Produkte zum Begriff Versicherungsträger:
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Tasse RuhestandDiese Tasse ist eine lustige Geschenkidee für den Ruhestand, die durch die lustigen Sprüche bestimmt für ein Lächeln im Gesicht sorgt. Höhe: 11cmBreite: 14cmFüllmenge: 400mlMaterial: Porzellan ""Ruhestand - Zeit für die schönen Dinge - voll im Stress - lange schlafen - endlich nörgeln - Termine früh genug vereinbaren - innere Werte zählen: Zuckerwerte, Blutwerte, Leberwerte - ...""12,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung?
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung? Die Unfallversicherung zahlt in der Regel Leistungen bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Dazu gehören unter anderem die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Auch Hilfsmittel wie Prothesen oder Rollstühle können von der Unfallversicherung übernommen werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Welche Art von Leistungen bieten Versicherungsträger in der Regel an? Wer ist berechtigt, Leistungen von einem Versicherungsträger zu beziehen?
Versicherungsträger bieten in der Regel Leistungen wie Krankenversicherung, Unfallversicherung, Haftpflichtversicherung und Lebensversicherung an. Berechtigt, Leistungen von einem Versicherungsträger zu beziehen, sind Personen, die eine entsprechende Versicherungspolice abgeschlossen haben und im Schadensfall Anspruch auf Leistungen haben. **
-
Welche Leistungen zahlt der Versicherungsträger bei der Rentenversicherung?
Der Versicherungsträger zahlt in der Rentenversicherung verschiedene Leistungen aus, um den Versicherten im Alter abzusichern. Dazu gehören die Altersrente, die bei Erreichen der Regelaltersgrenze gezahlt wird. Auch die Erwerbsminderungsrente wird ausgezahlt, wenn Versicherte aufgrund gesundheitlicher Einschränkungen nicht mehr oder nur eingeschränkt arbeiten können. Zudem gibt es Hinterbliebenenrenten für Witwen, Witwer und Waisen von Verstorbenen Rentenversicherten. Darüber hinaus können Rehabilitationsmaßnahmen und Leistungen zur Teilhabe am Arbeitsleben vom Versicherungsträger übernommen werden. **
Ähnliche Suchbegriffe für Versicherungsträger
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1500€Geräteschutz bis 1.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungsträger sind in Deutschland für die Kranken-, Renten- und Arbeitslosenversicherung zuständig? Was für Aufgaben übernehmen die Versicherungsträger in Bezug auf die Arbeitslosenversicherung und wie sind diese organisiert?
Die Krankenversicherung wird von den gesetzlichen Krankenkassen, die Rentenversicherung von der Deutschen Rentenversicherung und die Arbeitslosenversicherung von der Bundesagentur für Arbeit verwaltet. Die Versicherungsträger übernehmen bei der Arbeitslosenversicherung die Zahlung von Arbeitslosengeld, beraten und unterstützen Arbeitsuchende bei der Jobsuche und bieten Weiterbildungsmaßnahmen an. Die Bundesagentur für Arbeit ist in Agenturen für Arbeit aufgeteilt, die regional organisiert sind und die Aufgaben vor Ort umsetzen. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
"Welche Faktoren sollten bei der Planung der Altersvorsorge berücksichtigt werden, um eine finanzielle Absicherung im Ruhestand zu gewährleisten?"
Bei der Planung der Altersvorsorge sollten Faktoren wie das Renteneintrittsalter, die Höhe der monatlichen Rentenzahlungen und die Inflation berücksichtigt werden. Zudem ist es wichtig, regelmäßig Rücklagen zu bilden und verschiedene Vorsorgeformen wie die gesetzliche Rente, betriebliche Altersvorsorge und private Vorsorge zu kombinieren. Eine frühzeitige und kontinuierliche Planung sowie regelmäßige Überprüfung und Anpassung der Vorsorge sind entscheidend, um eine finanzielle Absicherung im Ruhestand zu gewährleisten. **
-
Wie beeinflusst die Betriebsrente die finanzielle Absicherung im Ruhestand? Welche Vorteile bietet sie im Vergleich zur gesetzlichen Rente?
Die Betriebsrente erhöht die finanzielle Absicherung im Ruhestand, da sie zusätzlich zur gesetzlichen Rente gezahlt wird. Sie bietet Vorteile wie höhere Rentenzahlungen, individuelle Gestaltungsmöglichkeiten und eine potenzielle Steuerersparnis im Vergleich zur gesetzlichen Rente. Zudem kann die Betriebsrente auch bei Insolvenz des Arbeitgebers geschützt sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.