Domain altersversorgungen.de kaufen?
Wir ziehen mit dem Projekt
altersversorgungen.de um.
Sind Sie am Kauf der Domain
altersversorgungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altersversorgungen.de kaufen?
Was muss man von der Rente abziehen?
Was muss man von der Rente abziehen? Bei der Rente müssen in der Regel Steuern abgezogen werden, abhängig von der Höhe der Rente und anderen Einkünften. Zudem können Beiträge zur Kranken- und Pflegeversicherung von der Rente abgezogen werden. Auch eventuelle Abschläge aufgrund vorzeitiger Inanspruchnahme der Rente müssen berücksichtigt werden. Es ist wichtig, alle Abzüge im Blick zu behalten, um die tatsächliche Nettorente zu kennen. **
Was muss ich von der Rente abziehen?
Um den Nettobetrag Ihrer Rente zu berechnen, müssen Sie zunächst die Sozialversicherungsbeiträge abziehen, die von Ihrem Bruttobetrag einbehalten werden. Dazu gehören die Beiträge zur Rentenversicherung, Krankenversicherung und Pflegeversicherung. Zudem sollten Sie auch Steuern einberechnen, die je nach Höhe Ihrer Rente fällig werden können. Vergessen Sie nicht, eventuelle Abzüge für Betriebsrenten oder andere Einkünfte zu berücksichtigen, die Ihre Rente beeinflussen könnten. Es ist ratsam, sich von einem Steuerberater oder Rentenberater beraten zu lassen, um den genauen Nettobetrag Ihrer Rente zu ermitteln. **
Ähnliche Suchbegriffe für Abziehen
Top-Angebote
Produkte zum Begriff Abziehen:
-
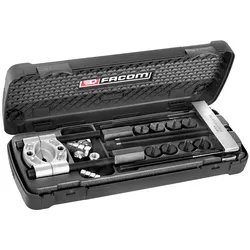
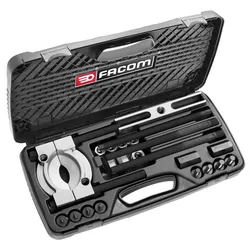
FACOM Sortiment Abziehen bis 110 mm, 12tlSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 110 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 7,3Lieferumfang:Trennvorrichtung U.53T2: Spannbereich 15 - 110 mmGegenstütze U.53K2: Spannbereich 70 - 200 mmMax. Spanntiefe 240 mm4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M142 Adapter U.53H2Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A789,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
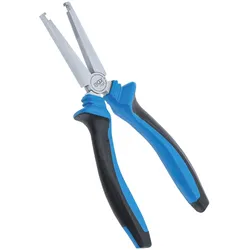
BGS 1537 Zange zum Abziehen von Schutzkappen Radmutter HutkappenzangeBGS 1537 Zange zum Abziehen von Schutzkappen Radmutter Hutkappenzange Beschreibung: für Montage und Demontage von Hutkappen speziell geformte Zangenspitze zum einfachen Abziehen der Schutzkappen von Radschrauben Technische Daten: Bruttogewicht: 310g Griffart: 2-Komponenten-Griff Länge: 200mm Material: Chrom-Vanadium-Stahl Oberflächenvergütung: Verchromt, matt14,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Was darf die Versicherung nach Unfall abziehen?
Was darf die Versicherung nach einem Unfall abziehen? Die Versicherung darf in der Regel die Selbstbeteiligung des Versicherungsnehmers abziehen, die im Vertrag festgelegt ist. Außerdem können Kosten für Reparaturen oder Ersatzteile abgezogen werden, die nicht durch die Versicherung gedeckt sind. Auch eventuelle Nutzungsausfallentschädigungen oder Schadenersatzansprüche Dritter können von der Versicherung abgezogen werden. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Kosten die Versicherung nach einem Unfall abziehen darf. **
-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **

Wie funktioniert das Abziehen von Steuern und kann ich bestimmte Ausgaben abziehen?
Das Abziehen von Steuern erfolgt durch den Arbeitgeber, der die Steuern direkt vom Gehalt des Arbeitnehmers abzieht und an das Finanzamt überweist. Bestimmte Ausgaben wie Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen können in der Steuererklärung geltend gemacht werden und mindern somit die Steuerlast. Es ist wichtig, Belege und Nachweise für diese Ausgaben aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Top-Angebote
Produkte zum Begriff Abziehen:
-
FACOM Sortiment Abziehen bis 60 mm, 12tlgSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 60 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 3,4Lieferumfang:Trennvorrichtung U.53T1: Spannbereich 5 - 60 mmGegenstütze U.53K1: Spannbereich 40 - 110 mmMax. Spanntiefe 180 mm4 Paar Einsätze U.53E mit Gewinde M4 - M5 - M6 - M82 Adapter U.53H1Lieferung im Kunststoffkasten BP.112 mit Kunststoffeinlage PL.296A620,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM Sortiment Abziehen bis 110 mm, 12tlSortiment "Abziehen" - Adapter, Gegenstütze, Gewindeeinsätze, Trennvorrichtung für Ø max. 110 mm Kunststoffkasten, 12-tlg.Technische Daten:[kg]: 7,3Lieferumfang:Trennvorrichtung U.53T2: Spannbereich 15 - 110 mmGegenstütze U.53K2: Spannbereich 70 - 200 mmMax. Spanntiefe 240 mm4 Paar Einsätze U.53E mit Gewinde M8 - M10 - M12 - M142 Adapter U.53H2Lieferung im Kunststoffkasten BP.109 mit Kunststoffeinlage PL.297A789,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
trends4cents Flagge Rente Ruhestand 90 x 150 cm 2 Ösen Polyster Wetterfest WetterbeständigFlagge Rente Ruhestand 90 x 150 cm – 2 Ösen Polyester wetterfestMit dieser rissfesten Sturmflagge wird Ihre Terrasse oder Ihr Garten zum echten Hingucker! Sie überzeugt durch hohe Wetterbeständigkeit, verstärkte Mastseite und doppelte Nähte. Dank der beiden integrierten Ösen lässt sich die Flagge einfach am Mast oder Balkon befestigen – ohne aufwändiges Aufhängen.Das strapazierfähige Polyester ist UV-beständig und waschmaschinengeeignet, sodass die Flagge langlebig und pflegeleicht bleibt.Produkteigenschaften Rissfest bei Wind und Wetter Verstärkte Mastseite Besonders hohe Farbbrillanz Rundum doppelt genäht Mit 2 Metallösen zum einfachen Aufhängen Material: 100 % Polyester UV-beständig Waschmaschinengeeignet Keywords: Ruhestandsflagge, Rente Flagge, wetterfeste Sturmflagge, Polyesterflagge 90x150 cm, Gartenflagge, Balkonflagge, dekorative Fahne Ruhestand, Outdoor Flagge UV-beständig, Flagge mit Ösen, doppelt genähte Flagge.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was muss man von der Rente abziehen?
Was muss man von der Rente abziehen? Bei der Rente müssen in der Regel Steuern abgezogen werden, abhängig von der Höhe der Rente und anderen Einkünften. Zudem können Beiträge zur Kranken- und Pflegeversicherung von der Rente abgezogen werden. Auch eventuelle Abschläge aufgrund vorzeitiger Inanspruchnahme der Rente müssen berücksichtigt werden. Es ist wichtig, alle Abzüge im Blick zu behalten, um die tatsächliche Nettorente zu kennen. **
-
Was muss ich von der Rente abziehen?
Um den Nettobetrag Ihrer Rente zu berechnen, müssen Sie zunächst die Sozialversicherungsbeiträge abziehen, die von Ihrem Bruttobetrag einbehalten werden. Dazu gehören die Beiträge zur Rentenversicherung, Krankenversicherung und Pflegeversicherung. Zudem sollten Sie auch Steuern einberechnen, die je nach Höhe Ihrer Rente fällig werden können. Vergessen Sie nicht, eventuelle Abzüge für Betriebsrenten oder andere Einkünfte zu berücksichtigen, die Ihre Rente beeinflussen könnten. Es ist ratsam, sich von einem Steuerberater oder Rentenberater beraten zu lassen, um den genauen Nettobetrag Ihrer Rente zu ermitteln. **
-
Wie planen Sie Ihre finanzielle Absicherung im Ruhestand? Was sind Ihre Gedanken zu staatlicher Rente und betrieblicher Altersvorsorge?
Ich plane meine finanzielle Absicherung im Ruhestand durch eine Kombination aus staatlicher Rente, betrieblicher Altersvorsorge und privater Vorsorge. Ich sehe die staatliche Rente als wichtige Grundabsicherung, ergänzt durch die betriebliche Altersvorsorge, um meinen Lebensstandard im Alter zu sichern. Zusätzlich investiere ich in private Vorsorgeformen wie Aktien, Fonds oder Immobilien, um meine finanzielle Unabhängigkeit im Ruhestand zu gewährleisten. **
-
Was darf die Versicherung nach Unfall abziehen?
Was darf die Versicherung nach einem Unfall abziehen? Die Versicherung darf in der Regel die Selbstbeteiligung des Versicherungsnehmers abziehen, die im Vertrag festgelegt ist. Außerdem können Kosten für Reparaturen oder Ersatzteile abgezogen werden, die nicht durch die Versicherung gedeckt sind. Auch eventuelle Nutzungsausfallentschädigungen oder Schadenersatzansprüche Dritter können von der Versicherung abgezogen werden. Es ist wichtig, die genauen Bedingungen des Versicherungsvertrags zu prüfen, um zu verstehen, welche Kosten die Versicherung nach einem Unfall abziehen darf. **
Ähnliche Suchbegriffe für Abziehen
-
BGS 1537 Zange zum Abziehen von Schutzkappen Radmutter HutkappenzangeBGS 1537 Zange zum Abziehen von Schutzkappen Radmutter Hutkappenzange Beschreibung: für Montage und Demontage von Hutkappen speziell geformte Zangenspitze zum einfachen Abziehen der Schutzkappen von Radschrauben Technische Daten: Bruttogewicht: 310g Griffart: 2-Komponenten-Griff Länge: 200mm Material: Chrom-Vanadium-Stahl Oberflächenvergütung: Verchromt, matt14,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
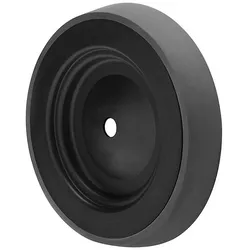
Tormek Konische Kompositabziehscheibe PW-160 Abziehen und Polieren 422096Beschreibung: Die PW-160 konische Kompositabziehscheibe ermöglicht dir sowohl das Entgraten als auch Polieren der Schleiffase Zur Verringerung der Kontamination wird sie mit integriertem Poliermittel geliefert, was für saubere Umgebungen geeignet ist Diese Abziehscheibe ist abgeschrägt, damit du auch deine längsten Messer abziehen kannst Die PW-160 Konische Kompositabziehscheibe wurde speziell für den Tormek T-2 Pro Kitchen Knife Sharpener und den Tormek T-1 Kitchen Knife Sharpener entwickelt Für den Fall, dass du die PW-160 Konische Kompositabziehscheibe als etwas zu aggressiv empfindest oder dir eine noch stärker polierte Schleiffase wünschst, kannst du die Abziehscheibe anfeuchten Nimm bei laufender Maschine ein feuchtes Tuch oder einen feuchten Schwamm und halte dieses leicht gegen die Abziehscheibe So erzielst du ein glatteres Abziehen und ein intensiveres Polieren Verwende die PW-160 Konische Kompositabziehscheibe nach dem Schärfen deiner Messer mit der Diamant-Schleifscheibe Durch das Abziehen wird der beim Schärfen entstandene Grat entfernt und die neue Schleiffase der Klinge poliert Durch das Abziehen wird die Schneide rasiermesserscharf. Zudem wird die Schneide langlebiger Die PW-160 Konische Kompositabziehscheibe eignet sich außerdem hervorragend zur Wartung zwischen dem Schärfen und um die Schneide eines leicht stumpfen Messers aufzufrischen Solltest du mit der Abziehscheibe nicht mehr die gleiche Schärfe erzielen wie bisher, dann schärfe die Klinge mit der Diamant-Schleifscheibe neu, um ihr eine neue, gleichmäßige Schleiffase zu verleihenLieferumfang: 1x Tormek Konische Kompositabziehscheibe PW-16089,85 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Skonto abziehen?
Um Skonto abzuziehen, musst du den Skontobetrag vom Rechnungsbetrag abziehen. Der Skontobetrag wird in der Regel in Prozent des Rechnungsbetrags angegeben. Zum Beispiel, wenn der Rechnungsbetrag 1000€ beträgt und der Skonto 2% beträgt, dann beträgt der Skontobetrag 20€. Du ziehst also 20€ vom Rechnungsbetrag ab und zahlst nur 980€. Es ist wichtig, die Skontofrist zu beachten, da der Skonto nur gewährt wird, wenn die Rechnung innerhalb dieser Frist bezahlt wird. Wenn du unsicher bist, wie du den Skonto abziehen sollst, frage am besten deinen Steuerberater oder Buchhalter um Rat. **
-
Wann sparerpauschbetrag abziehen?
Der Sparerpauschbetrag kann abgezogen werden, wenn man Kapitaleinkünfte wie Zinsen, Dividenden oder Kursgewinne erzielt hat. Dieser Betrag beträgt für Singles 801 Euro und für Verheiratete 1.602 Euro pro Jahr. Um den Sparerpauschbetrag abziehen zu können, muss man eine Steuererklärung abgeben und die entsprechenden Kapitaleinkünfte angeben. Falls die Kapitaleinkünfte den Sparerpauschbetrag übersteigen, müssen die darüber hinausgehenden Beträge versteuert werden. Es ist wichtig, den Sparerpauschbetrag in der Steuererklärung korrekt anzugeben, um Steuervorteile nutzen zu können. **
-
Wie funktioniert das Abziehen von Steuern und kann ich bestimmte Ausgaben abziehen?
Das Abziehen von Steuern erfolgt durch den Arbeitgeber, der die Steuern direkt vom Gehalt des Arbeitnehmers abzieht und an das Finanzamt überweist. Bestimmte Ausgaben wie Werbungskosten, Sonderausgaben oder außergewöhnliche Belastungen können in der Steuererklärung geltend gemacht werden und mindern somit die Steuerlast. Es ist wichtig, Belege und Nachweise für diese Ausgaben aufzubewahren, um sie im Rahmen der Steuererklärung vorlegen zu können. **
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.